Hướng dẫn cách chuyển số dư trên sổ kế toán với doanh nghiệp siêu nhỏ chuyển đổi sang áp dụng Thông tư 132
23.05.2019 1817 bientap
Sau khi Thông tư 132/2018 được Bộ Tài chính ban hành, doanh nghiệp siêu nhỏ (DNSN) có riêng chế độ kế toán để áp dụng. Bài viết sau đây, Vieclamnhamay.vn sẽ hướng dẫn cách chuyển số dư trên sổ kế toán với doanh nghiệp siêu nhỏ chuyển đổi sang áp dụng Thông tư 132 để các bạn nhân viên kế toán tham khảo.
► Cách phân loại doanh nghiệp siêu nhỏ theo Thông tư 132 – 2018
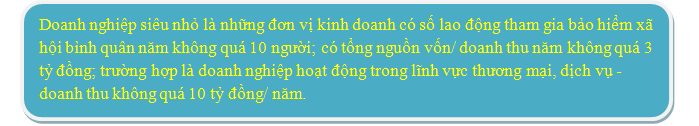
Thông tư 132/2018 của Bộ Tài chính là chế độ kế toán dành riêng cho doanh nghiệp siêu nhỏ. Theo đó, DNSN được phân loại thành:
- Doanh nghiệp siêu nhỏ nộp thuế thu nhập doanh nghiệp theo phương pháp tính trên thu nhập tính thuế.
- Doanh nghiệp siêu nhỏ nộp thuế thu nhập doanh nghiệp theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ
► Hướng dẫn cách chuyển số dư trên sổ kế toán với doanh nghiệp siêu nhỏ chuyển đổi sang áp dụng Thông tư 132
Cách chuyển số dư trên sổ kế toán được Tuyencongnhan.vn chia sẻ sau đây áp dụng cho doanh nghiệp siêu nhỏ nộp thuế TNDN theo phương pháp tính trên thu nhập tính thuế. Nếu doanh nghiệp đã dùng chế độ kế toán theo Thông tư 133/2016 – khi muốn chuyển sang chế độ kế toán theo Thông tư 132/2018 – cần thực hiện việc chuyển số dư các tài khoản kế toán như sau:
|
Số dư tài khoản kế toán theo Thông tư 133/2016 |
Tài khoản kế toán theo Thông tư 132/2018 |
|
+ Số dư TK 112 - Tiền gửi ngân hàng + Số dư TK 112 - Tiền gửi ngân hàng |
⇒ Chuyển sang TK 111 - Tiền |
|
+ Số dư TK 1331 - Thuế GTGT được khấu trừ của hàng hóa, dịch vụ + Số dư TK 1332 - Thuế GTGT được khấu trừ của TSCĐ |
⇒ Chuyển sang TK 1313 - Thuế GTGT được khấu trừ |
|
+ Số dư TK 136 - Phải thu nội bộ + Số dư TK 138 - Phải thu khác + Số dư TK 141 - Tạm ứng |
⇒ Chuyển sang TK 1318 - Các khoản nợ phải thu khác
|
|
+ Số dư TK 152 - Nguyên vật liệu + Số dư TK 153 - Công cụ, dụng cụ |
⇒ Chuyển sang TK 1521 - Nguyên vật liệu, dụng cụ |
|
+ Số dư TK 154 - Chi phí sản xuất, kinh doanh dở dang |
⇒ Chuyển sang TK 1524 - Chi phí sản xuất kinh doanh dở dang
|
|
+ Số dư TK 155 - Thành phẩm + Số dư TK 156 - Hàng hóa + Số dư TK 157 - Hàng gửi đi bán |
⇒ Chuyển sang TK 1526- Thành phẩm, hàng hóa trong đó có chi tiết theo yêu cầu quản lý |
|
+ Số dư Nợ TK 211 - Tài sản cố định sau khi trừ số dư Có TK 214 - Hao mòn tài sản cố định |
⇒ Chuyển sang dư Nợ TK 211 - Tài sản cố định |
|
+ Số dư TK 334 - Phải trả người lao động |
⇒ Chuyển sang TK 3311 - Phải trả người lao động |
|
+ Số dư TK 3382 – Kinh phí công đoàn + Số dư TK 3383 - Bảo hiểm xã hội + Số dư TK 3384 - Bảo hiểm y tế + Số dư TK 3385 - Bảo hiểm thất nghiệp |
⇒ Chuyển sang TK 3312 - Các khoản trích theo lương |
|
+ Số dư TK 331 - Phải trả người bán + Số dư TK 335 - Chi phí phải trả + Số dư TK 336 - Phải trả nội bộ + Số dư TK 3381 - Phải trả, phải nộp khác + Số dư TK 3386 - Nhận ký quỹ, ký cược + Số dư TK 3387 - Doanh thu chưa thực hiện + Số dư TK 3388 - Phải trả, phải nộp khác + Số dư TK 3411 - Các khoản đi vay + Số dư TK 3412 - Nợ thuê tài chính |
⇒ Chuyển sang TK 3318 - Các khoản nợ phải trả khác
|
|
+ Số dư TK 33311 - Thuế GTGT đầu ra + Số dư TK 33312 - Thuế GTGT hàng nhập khẩu |
⇒ Chuyển sang TK 33131 - Thuế GTGT phải nộp
|
|
+ Số dư TK 3332 - Thuế tiêu thụ đặc biệt + TK 3333 - Thuế xuất, nhập khẩu + TK 3335 - Thuế thu nhập cá nhân + Số dư TK 3336 - Thuế tài nguyên + Số dư TK 3337 - Thuế nhà đất, tiền thuê đất + Số dư TK 33381 - Thuế bảo vệ môi trường + Số dư TK 33382 - Các loại thuế khác + Số dư TK 3339 - Phí, lệ phí và các khoản phải nộp khác |
⇒ Chuyển sang TK 33138 - Thuế khác, phí, lệ phí và các khoản khác phải nộp nhà nước
|
|
+ Số dư TK 4211 - Lợi nhuận sau thuế chưa phân phối năm trước + Số dư TK 4212 - Lợi nhuận sau thuế chưa phân phối năm nay |
⇒ Chuyển sang TK 4118 - Lợi nhuận sau thuế chưa phân phối
|
Với hướng dẫn về cách chuyển số dư trên sổ kế toán được Vieclamnhamay.vn chia sẻ trên đây, hy vọng sẽ giúp những nhân viên kế toán trong nghề và cả ứng viên đang tìm việc kế toán biết cách xử lý sổ sách khi doanh nghiệp muốn chuyển sang áp dụng chế độ kế toán theo Thông tư 132/2018.
Ms. Công nhân

 Zalo